

Общую схему, методы, документы и риск КТС смотрите в справочнике «Из чего складывается таможенная стоимость при импорте». Здесь акцент сделан на оборудовании, монтаже и распределении расходов.
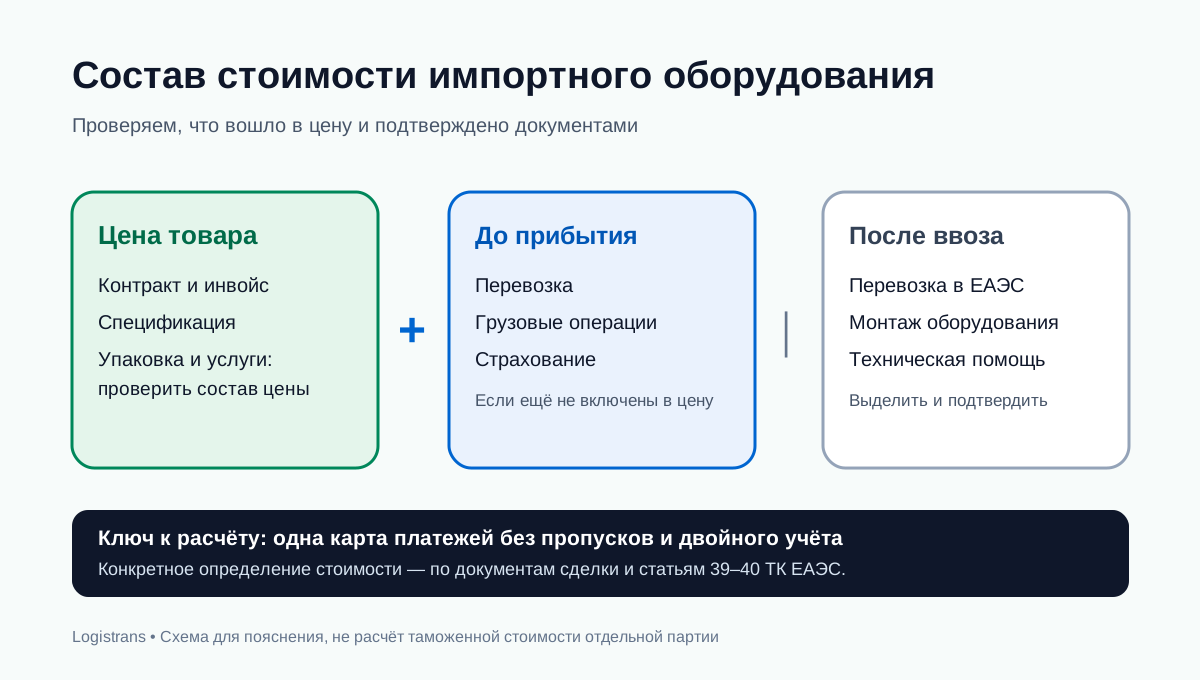
В коммерческом предложении поставщика может быть одна удобная сумма «оборудование с доставкой». Для бюджета этого достаточно лишь на первом шаге. При таможенном оформлении важно понимать состав цены: стоимость самого оборудования, путь до прибытия на территорию ЕАЭС, страховка, упаковка, а иногда и работы, которые выполняются уже после ввоза. Если эти части не видны в контракте и счёте, импортеру сложнее обосновать заявленную таможенную стоимость.
Базовая конструкция метода по стоимости сделки сформулирована в статье 39 Таможенного кодекса ЕАЭС: цена, фактически уплаченная или подлежащая уплате при продаже для вывоза в Союз, дополняется предусмотренными статьёй 40 начислениями. Метод применяется при соблюдении установленных условий; сам факт наличия инвойса не делает любую указанную в нём сумму окончательной таможенной стоимостью. Порядок применения метода также разъясняют правила, утверждённые решением Коллегии ЕЭК № 283. Поэтому работа начинается с документации сделки, а не с подстановки одной цифры в калькулятор. Источник: ТК ЕАЭС, статьи 39–40; решение ЕЭК № 283.
Где заканчивается цена товара
Представим закупку производственной линии у поставщика в Азии. В предложении есть станок, заводская упаковка, внутренняя доставка до терминала, международная перевозка и шеф-монтаж на площадке заказчика. Сумма может быть одна, но для анализа таможенной стоимости нужны отдельные ответы: где фактически происходит передача товара по согласованным условиям, кто оплачивает каждую услугу, включена ли она в цену оборудования и чем подтверждается её стоимость. Условия поставки помогают задать вопросы, однако сами по себе не заменяют счёт перевозчика, страховой документ или расчёт поставщика.
Какие расходы проверить на добавление
Статья 40 Кодекса относит к дополнительным начислениям, в частности, перевозку ввезённых товаров до установленного места прибытия на территорию Союза, связанные с такой перевозкой погрузку, разгрузку или перегрузку и страхование этих операций. В перечне также есть расходы на упаковку, отдельные виды посреднического вознаграждения, предоставленные покупателем для производства товары и услуги, а в определённых обстоятельствах роялти. Это не список платежей, которые надо прибавить к каждому инвойсу. Начисление учитывают в той мере, в какой соответствующая сумма ещё не вошла в цену сделки и выполняются условия конкретной нормы. Источник: ТК ЕАЭС, статья 40.
В реальной поставке важна граница расходов. Если морская перевозка, терминальная обработка и автодоставка до предприятия объединены одной строкой, нужно получить разбивку маршрута и платежей. Тогда специалист сможет определить часть расходов, относящуюся к участку до предусмотренного Кодексом места прибытия, и отдельно рассмотреть последующую перевозку. Для некоторых видов транспорта и особенностей перевозки Комиссия может определить иное место; поэтому универсальная схема «до государственной границы и после неё» неточна. В договоре с экспедитором и транспортном счёте лучше фиксировать плечи маршрута и содержание услуг, а не оставлять описание «логистика под ключ».
Если таможенный орган уже запросил подтверждения, используйте отдельный порядок подготовки ответа на запрос по стоимости сделки.
Что может учитываться отдельно от стоимости ввезённого товара
Для оборудования особенно важны работы после ввоза. По пункту 2 статьи 40 в таможенную стоимость не должны включаться расходы на выполняемые после ввоза строительство, сборку, монтаж, обслуживание или техническое содействие в отношении промышленных установок, машин и оборудования, если расходы выделены из цены, заявлены декларантом и подтверждены документально. Там же названы перевозка по таможенной территории Союза от соответствующего места прибытия и пошлины, налоги, сборы, связанные с ввозом либо продажей товара. Это правило не означает, что любое слово «монтаж» в инвойсе автоматически даёт вычет. Сначала нужно показать, какие именно работы выполняются, где и после какого события, а затем подтвердить самостоятельную стоимость таких работ. Источник: ТК ЕАЭС, статья 40, пункт 2.
Если поставщик выставил один счёт за станок и пусконаладку, полезно до оплаты запросить спецификацию с раздельными суммами и описанием результата каждой услуги. Когда поставщик не готов детализировать цену, у декларанта могут возникнуть сложности с подтверждением расходов, которые он хочет заявить отдельно. Разделение в документах должно отражать фактическую сделку: искусственная разбивка задним числом не заменяет доказательства.
Пять документов, которые связывают расчёт
Первый документ — контракт и приложения. Они показывают предмет сделки, состав оборудования, условия передачи, порядок оплаты и обязанности сторон. Второй — инвойс с привязкой к спецификации: модели, количество, цена, валюта и отдельно согласованные услуги. Третий — транспортная цепочка: заявки, договоры, счета и перевозочные документы по каждому участку. Четвёртый — страховые документы, если полис оформлялся. Пятый — документы о работах после ввоза: приложение к договору, техническое задание, счёт и акты, когда они возникнут. Набор доказательств для конкретной декларации определяется фактическими обстоятельствами; список не является универсальным закрытым перечнем.
Когда расчёт надо остановить и уточнить
Есть сигналы, при которых декларацию не следует готовить по предварительной таблице без дополнительной проверки. Например, у перевозчика единая стоимость маршрута без разбивки по участкам; в инвойсе одной суммой сведены товар и монтаж; полис покрывает несколько партий; покупатель бесплатно передал поставщику оснастку или проектные материалы; условие продажи связано с лицензионным платежом. Кодекс прямо требует достоверной, количественно определяемой и документально подтверждённой информации для дополнительных начислений. Если её нет, метод по стоимости сделки не применяется в описанном Кодексом порядке. Источник: ТК ЕАЭС, статья 40, пункты 3–4.
Вывод. Хороший расчёт начинается не с выбора «минимальной стоимости», а с прозрачной карты расходов. Она помогает согласовать бюджет и подготовить данные для таможенного оформления без спора о том, что именно скрыто внутри общей цены.
Обсудить поставку
Юридическим лицам и ИП: пришлите Logistrans заявку со спецификацией, инвойсом или проектом контракта и маршрутом. Укажем, какие данные по перевозке, страхованию и работам после ввоза запросить у участников сделки до подачи декларации.
Официальные первоисточники: Таможенный кодекс ЕАЭС, статьи 39 и 40; Решение Коллегии ЕЭК от 20.12.2012 № 283.
Материал проверен и актуализирован 27 сентября 2026 года.